Pasūtīt dažus lētus sīkumus no Ķīnas, ASV vai Lielbritānijas drīzumā kļūs vēl neizdevīgāk. No 2026. gada 1. novembra Eiropas Savienībā stāsies spēkā jauna maksa par tādu sūtījumu apstrādi, kas pienāk no valstīm ārpus ES. Tie būs divi eiro — šķietami neliela summa. Taču ir kāda būtiska nianse: maksu piemēros nevis visam sūtījumam, bet katrai atsevišķai preču pozīcijai.
Turklāt šis būs jau otrais sadārdzinājums dažu mēnešu laikā. Kopš 1. jūlija ES vairs nepiemēro muitas nodokļa atbrīvojumu nelielas vērtības komerciāliem sūtījumiem. Tā vietā ieviests fiksēts muitas nodoklis — trīs eiro par katru preču pozīciju.
No novembra šiem trim eiro pievienosies vēl divi. Un tas viss papildus pievienotās vērtības nodoklim (PVN), kas nekur nav pazudis.
Par gaidāmajām izmaiņām 20. oktobrī atgādināja Valsts ieņēmumu dienests (VID). Jaunie noteikumi attieksies uz komerciāliem sūtījumiem no trešajām valstīm, tostarp pirkumiem starptautiskajās interneta tirdzniecības platformās.
Preces maksā 17 eiro, bet piegāde ar nodokļiem — vēl 16
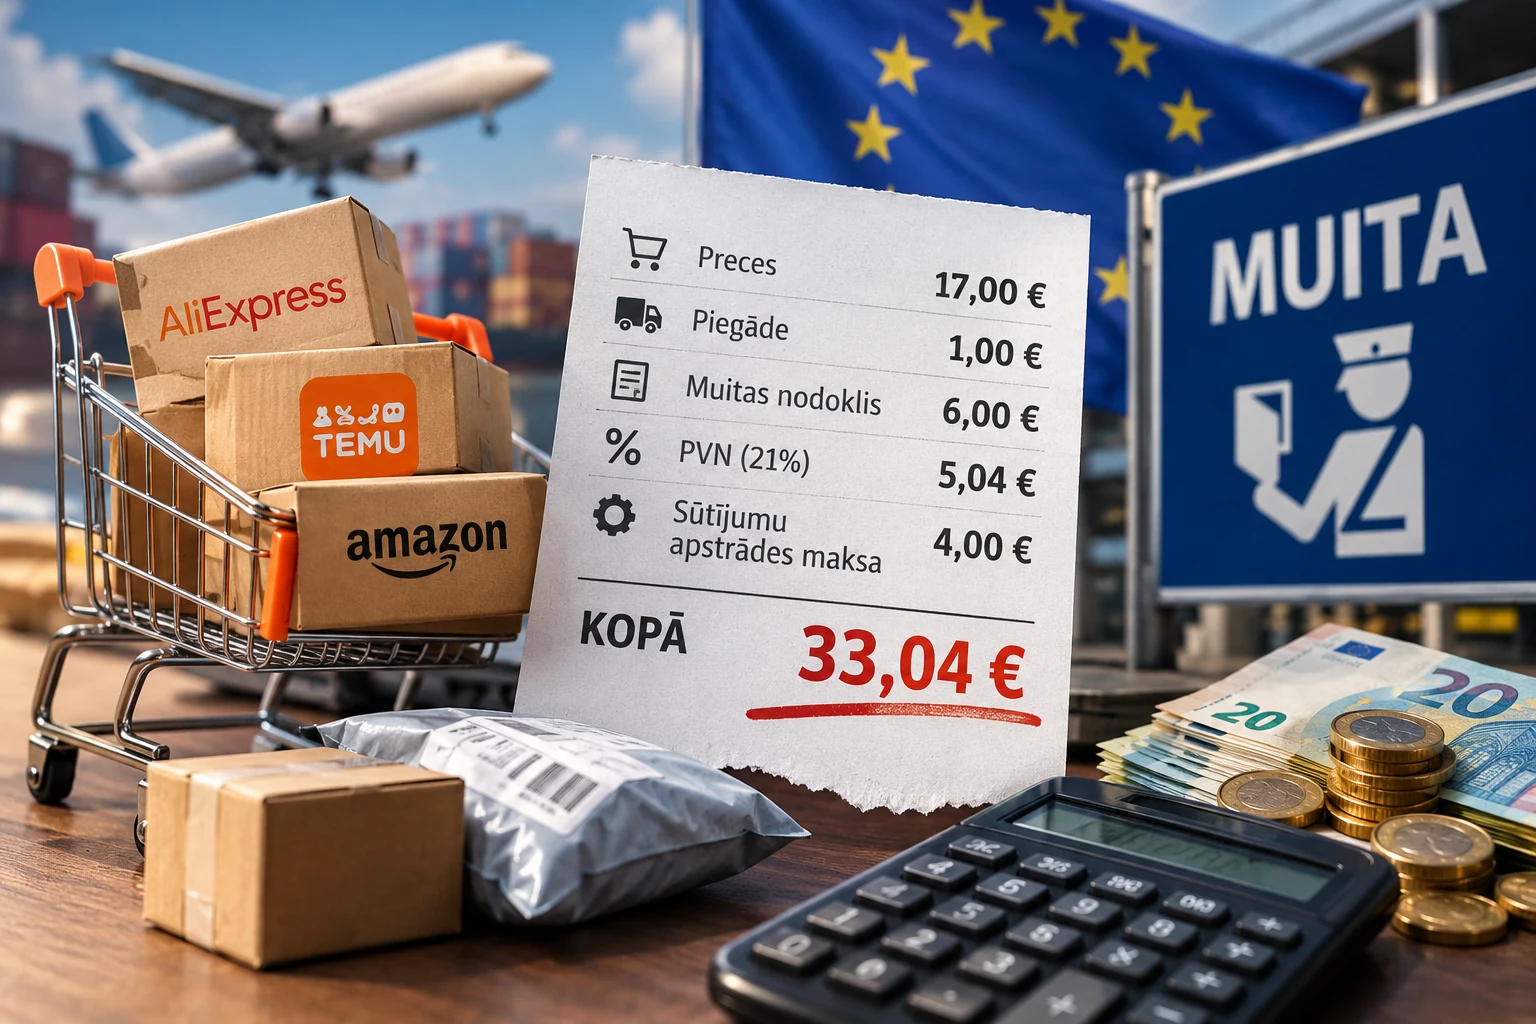
VID piedāvā pavisam ikdienišķu piemēru. Pircējs internetā pasūtījis divas dažādas preces — vienu par septiņiem, otru par desmit eiro. Piegādes maksa ir viens eiro.
No 1. novembra izmaksas veidosies šādi:
- Preču vērtība — 17 eiro.
- Piegāde — 1 eiro.
- Muitas nodoklis — 6 eiro.
- PVN (21%) — 5,04 eiro.
- Jaunā sūtījumu apstrādes maksa — 4 eiro.
Kopā — 33,04 eiro.
Tātad par precēm 17 eiro vērtībā nodokļos un nodevās būs jāsamaksā vēl 15,04 eiro. Gandrīz tikpat, cik maksā pašas preces.
Tiesa, nebūtu pareizi visu šo summu saukt par jaunu nodokļu slogu. Arī pirms novembra izmaiņām šādam pirkumam būtu piemēroti 11,04 eiro nodokļos. Jaunā maksa rēķinu palielinās par četriem eiro.
PVN aprēķinā tiek ņemta vērā preču vērtība, piegāde un muitas nodoklis. Savukārt jaunā apstrādes maksa VID piemērā PVN aprēķina bāzē nav iekļauta.
Šis ir aprēķins ar Latvijā ierasto 21% PVN likmi, neiekļaujot iespējamās papildu izmaksas par muitas formalitāšu kārtošanu. Reālajā dzīvē galīgā summa var atšķirties.
Avots: VID skaidrojums un aprēķina piemērs.
Pieci eiro papildus pat par preci, kas maksā vienu eiro
Jaunās sistēmas nepatīkamākā īpatnība ir tā, ka maksājumu apmērs nav atkarīgs no preces cenas.
Ja komerciāla sūtījuma vērtība nepārsniedz 150 eiro un tam piemēro standarta noteikumus, par katru preču pozīciju jāmaksā trīs eiro muitas nodoklis un vēl divi eiro par apstrādi.
Tas nozīmē, ka arī par vienu eiro vērtu preci var nākties samaksāt vēl piecus eiro. Un tas ir vēl pirms PVN un piegādes izmaksām.
Tomēr svarīgi saprast, ko muitas noteikumos nozīmē preču pozīcija.
Tā ne vienmēr ir katra atsevišķā lieta iepakojumā. Izšķiroša nozīme ir preču muitas klasifikācijai.
Piemēram, pieci vienādi T krekli, kas deklarēti vienā preču kategorijā, var veidot tikai vienu pozīciju. Savukārt T krekls un rokas pulkstenis jau būs divas atšķirīgas pozīcijas.
Pirmajā gadījumā muitas nodoklis kopā ar jauno maksu būs pieci eiro, bet otrajā — desmit. PVN abos gadījumos aprēķinās atsevišķi.
Šo principu skaidro arī Eiropas Komisija.
Ja sūtījuma vērtība pārsniedz 150 eiro, fiksētā trīs eiro muitas nodokļa vietā piemēro parasto muitas tarifu, kas atkarīgs no preces veida. Taču jaunā divu eiro apstrādes maksa par preču pozīciju saglabājas.
Kāpēc Eiropas Savienība vēlas sadārdzināt lētos pirkumus?
Oficiāli izmaiņas tiek pamatotas ar nepieciešamību aizsargāt Eiropas tirgu, nodrošināt godīgu konkurenci un segt arvien pieaugošās muitas kontroles izmaksas.
Un problēmas mērogs patiešām ir iespaidīgs.
Saskaņā ar Eiropas Komisijas datiem 2025. gadā Eiropas Savienībā no trešajām valstīm nonāca gandrīz 5,9 miljardi nelielas vērtības e-komercijas preču. Tas ir aptuveni četras reizes vairāk nekā 2022. gadā.
Šāda preču plūsma rada milzīgu slodzi muitas dienestiem. Ir jāpārbauda deklarācijas, jāatklāj nedrošas preces, jāuzrauga atbilstība ES prasībām un jānovērš mēģinājumi mākslīgi samazināt deklarēto preču vērtību.
Pastāv arī konkurences jautājums. Eiropas tirgotāji, kas preces ieved lielākās partijās, parasti sedz muitas izmaksas. Savukārt ārvalstu pārdevēji, kuri lētas preces nosūtīja pircējiem individuāli, līdz šim noteiktos gadījumos varēja izvairīties no muitas nodokļa.
Taču no pircēja skatpunkta situācija izskatās citādi.
Fiksēta maksa vissmagāk skar tieši lētākos pirkumus. Jo mazāk maksā pati prece, jo lielāku daļu no galīgās cenas veido nodokļi un nodevas.
Līdz ar to dažādi ikdienas sīkumi, kurus agrāk bija izdevīgi pasūtīt tieši no Ķīnas vai citas valsts ārpus ES, var zaudēt savu galveno priekšrocību — zemo cenu.
Šāda politika var palīdzēt Eiropas tirgotājiem konkurēt ar ārvalstu pārdevējiem. Taču tas vēl nenozīmē, ka cenas Eiropas veikalos kļūs zemākas.
Ja ārvalstu prece nodokļu dēļ sadārdzinās, vietējam tirgotājam ne vienmēr būs iemesls samazināt savu cenu. Pietiks ar to, ka viņa piedāvājums kļūs konkurētspējīgāks.
Te arī rodas būtisks jautājums: kur ir robeža starp godīgas konkurences nodrošināšanu un papildu izmaksu uzlikšanu patērētājiem?
Stingrāka importa kontrole var būt pamatota, taču par šīm pārmaiņām vismaz daļēji samaksās paši pircēji.
Vai no jaunajām maksām iespējams izvairīties?
Iespējas samazināt izmaksas joprojām pastāv, taču universāla paņēmiena, kā nemaksāt par komerciālu preču importu, nav.
Pirmkārt, svarīgi, no kurienes prece faktiski tiek nosūtīta.
Ja tā jau ir laista brīvā apgrozībā Eiropas Savienībā, parastai piegādei starp ES dalībvalstīm jaunā importa maksa netiek piemērota.
Tomēr tas, ka interneta veikalam ir Eiropas domēns vai cenas norādītas eiro, vēl nenozīmē, ka prece atrodas ES noliktavā.
Otrkārt, vērts pārbaudīt, vai nodokļi un nodevas jau ir iekļauti pasūtījuma galīgajā cenā.
Dažas tirdzniecības platformas ļauj visus obligātos maksājumus nokārtot jau pirkuma brīdī. Ja pārdevējs izmanto atbilstošu sistēmu un korekti nodod informāciju pārvadātājam, pircējam nebūs atkārtoti jākārto muitas formalitātes.
Ja maksājumi iepriekš nav iekasēti, tos nāksies veikt muitošanas laikā. Turklāt par pārvadātāja vai cita starpnieka sniegtajiem muitošanas pakalpojumiem var būt jāmaksā atsevišķi.
Izņēmums saglabājas arī īstām dāvanām.
VID skaidro, ka nekomerciāli sūtījumi līdz 45 eiro vērtībā, kurus viena privātpersona bez atlīdzības nosūta citai privātpersonai, joprojām ir atbrīvoti no muitas nodokļa, PVN un jaunās apstrādes maksas.
Tomēr arī šāds sūtījums ir jādeklarē.
Savukārt internetveikalā nopirktu preci nevar vienkārši nosaukt par dāvanu, lai izvairītos no maksājumiem.
Lēta prece vairs nenozīmē lētu pirkumu
Jaunie noteikumi stāsies spēkā jau 1. novembrī, taču ES muitas sistēmas reforma ar to nebeidzas. Pārmaiņas paredzētas vairāku gadu garumā.
Trīs eiro fiksētais muitas nodoklis ieviests kā pagaidu risinājums līdz jaunās muitas datu sistēmas darbības sākšanai. Pēc tam paredzēts pāriet uz parasto muitas tarifu piemērošanu.
Savukārt divu eiro apstrādes maksai ir cits mērķis — palīdzēt finansēt importēto preču apstrādi un kontroli.
Pircējiem tas nozīmē, ka turpmāk, salīdzinot cenas, ar preces un piegādes izmaksām vien nepietiks. Būs jāņem vērā arī dažādo preču pozīciju skaits, muitas maksājumi un tas, kurš veic muitošanu.
Protams, arī pēc jaunajiem noteikumiem pirkums par dažiem eiro atsevišķos gadījumos var būt izdevīgs.
Taču ieradums salikt grozā desmit dažādus lētus sīkumus, skatoties tikai uz cenām interneta veikala katalogā, arvien biežāk var beigties ar nepatīkamu pārsteigumu, ieraugot galīgo rēķinu.
#Latvija #EiropasSavienība #Sūtījumi #Muita #MuitasNodoklis #JaunāsNodevas #Nodokļi #PVN #IepirkšanāsInternetā #AliExpress #Temu #Imports #CenuPieaugums #Ekonomika #VID